
終活で家を売るなら知っておきたい不動産売却の基本と注意点
元気なうちに自宅を整理しておきたい、子どもに管理や処分を任せたくないと考え、終活の一環で家の売却を検討する方は少なくありません。
実際に動こうとすると、売る時期、税金、住み替え先、家族との話し合いなど、先に決めておくことがいくつもあります。
自宅は、生活の場であると同時に大きな資産でもあります。
価格だけでなく、売却後の暮らしまで含めて考える必要があります。
この記事では、終活で家を売る理由、売却の流れ、税金、住み替え、売却以外の方法を順番に整理します。
まずは、売るか残すかを決める前に、家族の意向と現在の資産価値を確認するところから始めてください。
なぜ終活で家の売却が注目されているのか
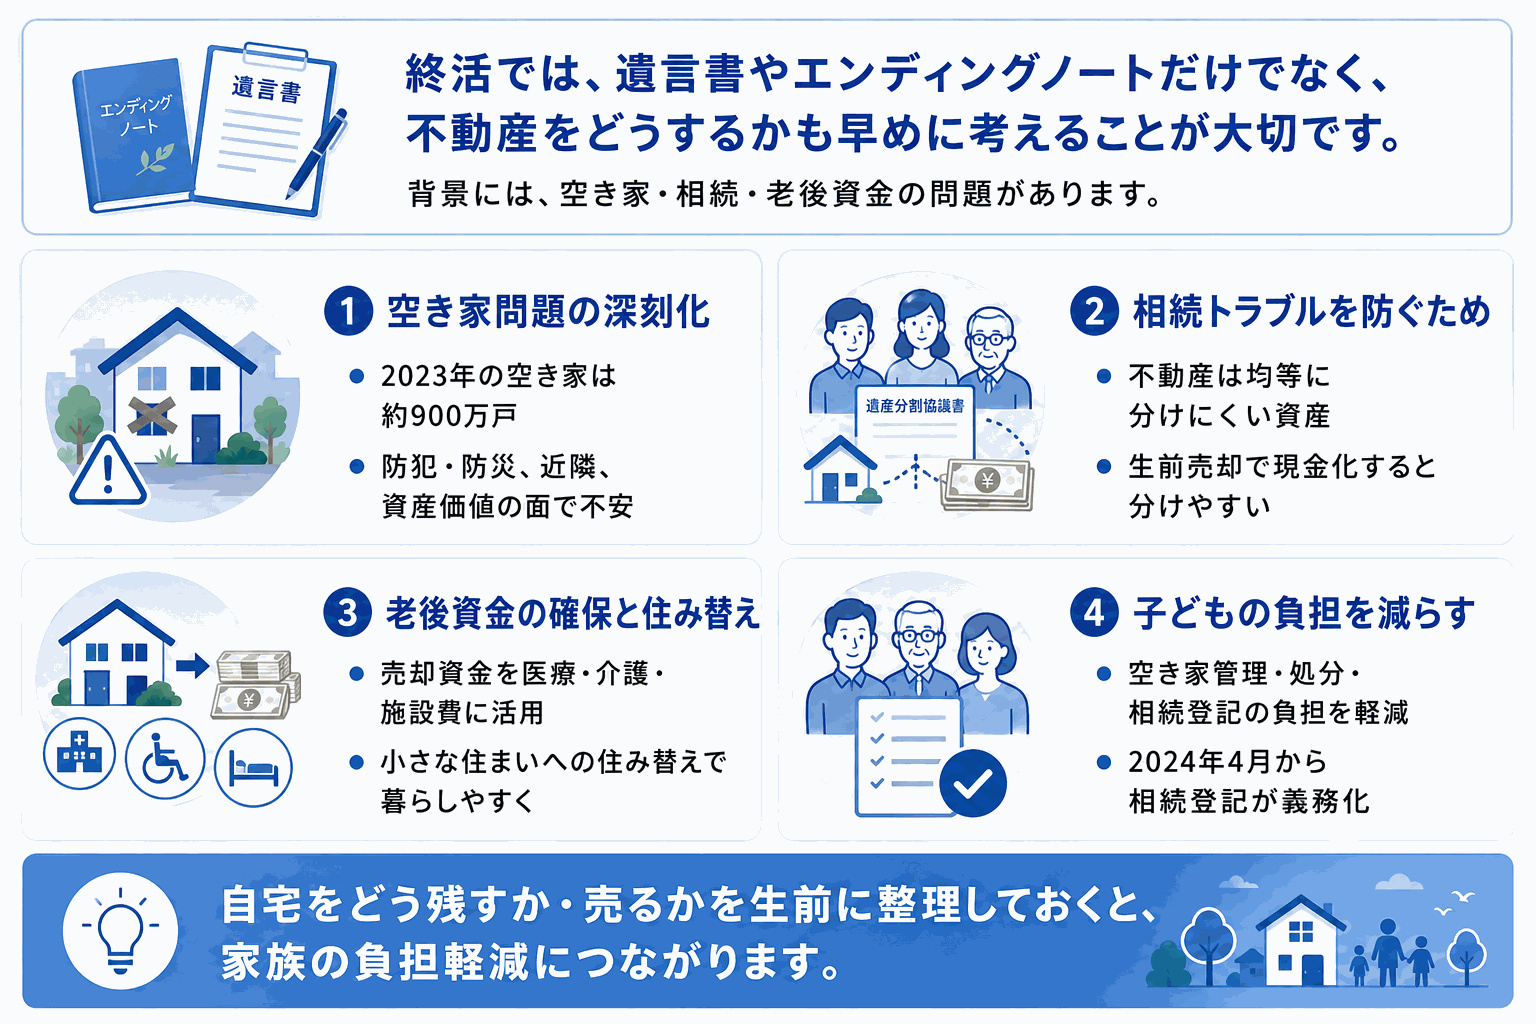
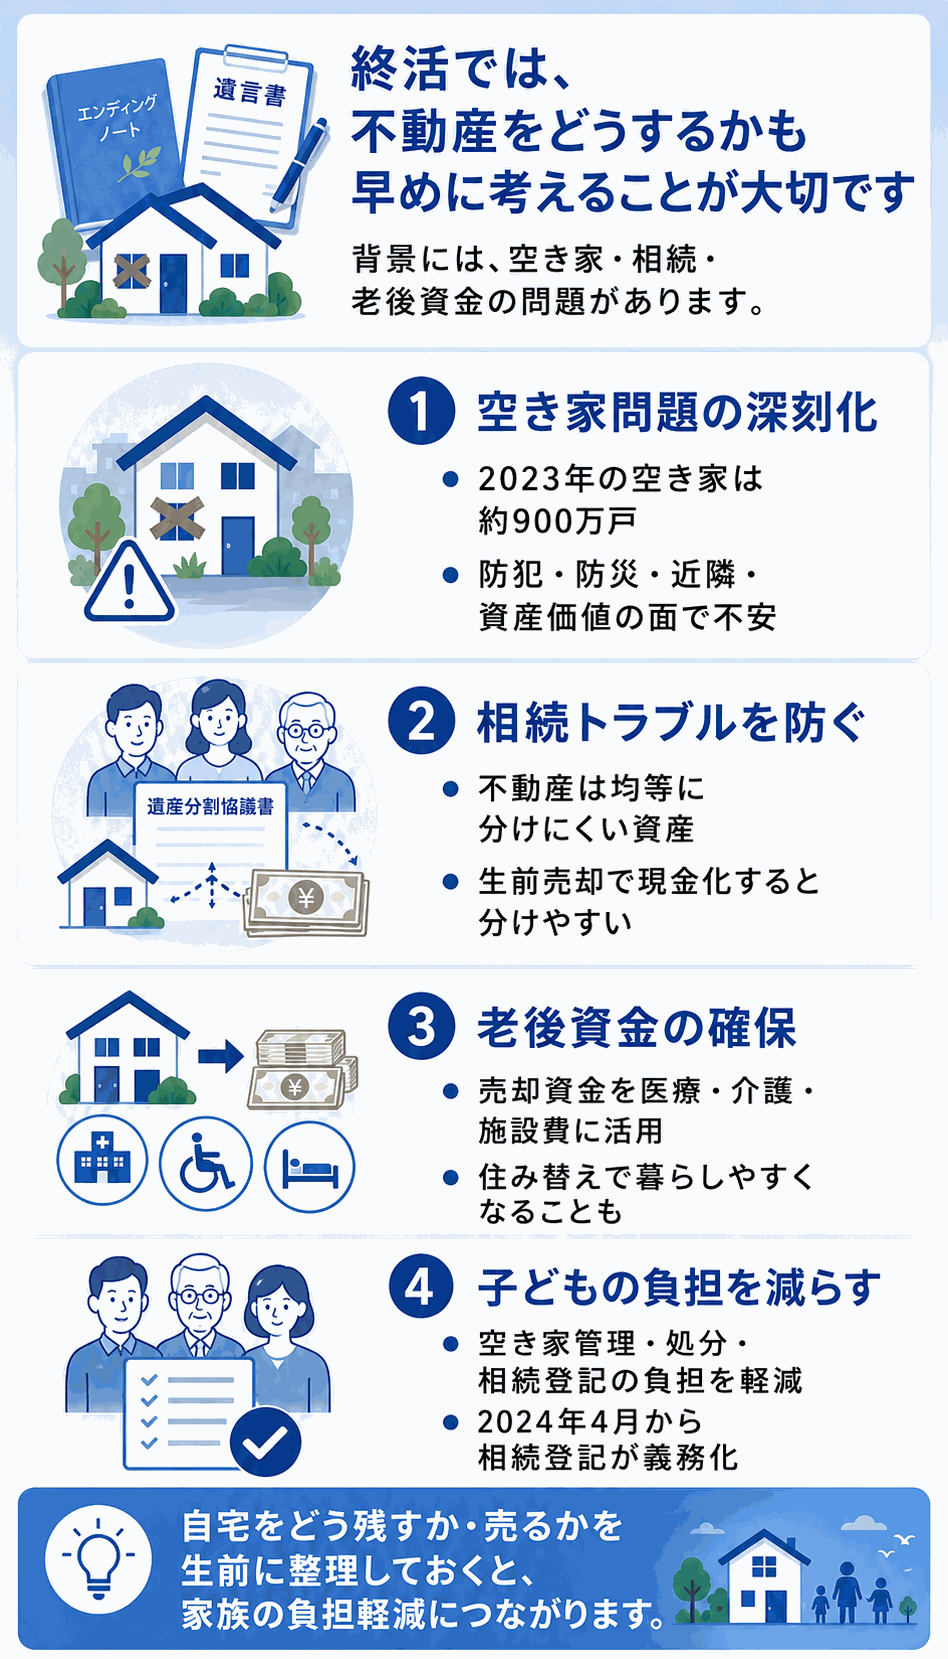
終活では、遺言書やエンディングノートだけでなく、不動産をどうするかも早めに決めておきたい項目です。
とくに自宅は、相続後に家族が管理や処分を引き継ぐことになるため、生前に整理を考える方が増えています。
背景には、空き家、相続、老後資金の問題があります。
空き家問題の深刻化と社会的背景
総務省の「住宅・土地統計調査」によると、全国の空き家数は増加の一途をたどっており、2023年時点で約900万戸に達しています。
空き家の増加は防犯・防災面でのリスクだけでなく、近隣住民への迷惑や資産価値の低下といった問題を引き起こします。
自分の亡き後に自宅が空き家になり、子どもたちに管理や処分の負担をかけることを心配される方は少なくありません。
自宅を残す場合も、誰が管理するのかまで決めておかないと、相続後に負担が残ります。
相続トラブルを未然に防ぐため
不動産は現金と異なり、均等に分割することが困難な資産です。
相続人が複数いる場合、「誰が家を引き継ぐのか」「他の相続人への代償金はいくらにするのか」といった争いが生じやすくなります。
不動産は現金のように簡単に分けられないため、相続人ごとの希望が違うと話がまとまりにくくなります。
生前に家を現金化しておけば、相続時に分け方を決めやすくなります。
参考:裁判所「司法統計」
関連記事:相続人が多い不動産は売却できる?進め方とトラブル対処法を解説
老後資金の確保と生活の最適化
老後は、生活費だけでなく医療費や介護費が増えることもあります。
自宅を売って得た資金は、介護費用、医療費、施設入居費などに充てられます。
広い戸建ての管理が負担になっている場合は、駅や病院に近い小さな住まいへ移ることで生活しやすくなることもあります。
子どもに負担をかけたくないという想い
子どもに空き家の管理や相続登記を任せたくないという理由で、生前売却を考える方もいます。
相続登記の義務化(2024年4月施行)により、相続した不動産の登記を怠ると過料が科される可能性もあります。
家の管理・処分を子どもに委ねることへの心理的・経済的負担を考慮し、生前に家を整理しておくという選択肢もあります。
関連記事:相続登記していない不動産は売却できる?手続きの流れと注意点を解説
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
終活で家を売却するメリットとデメリット
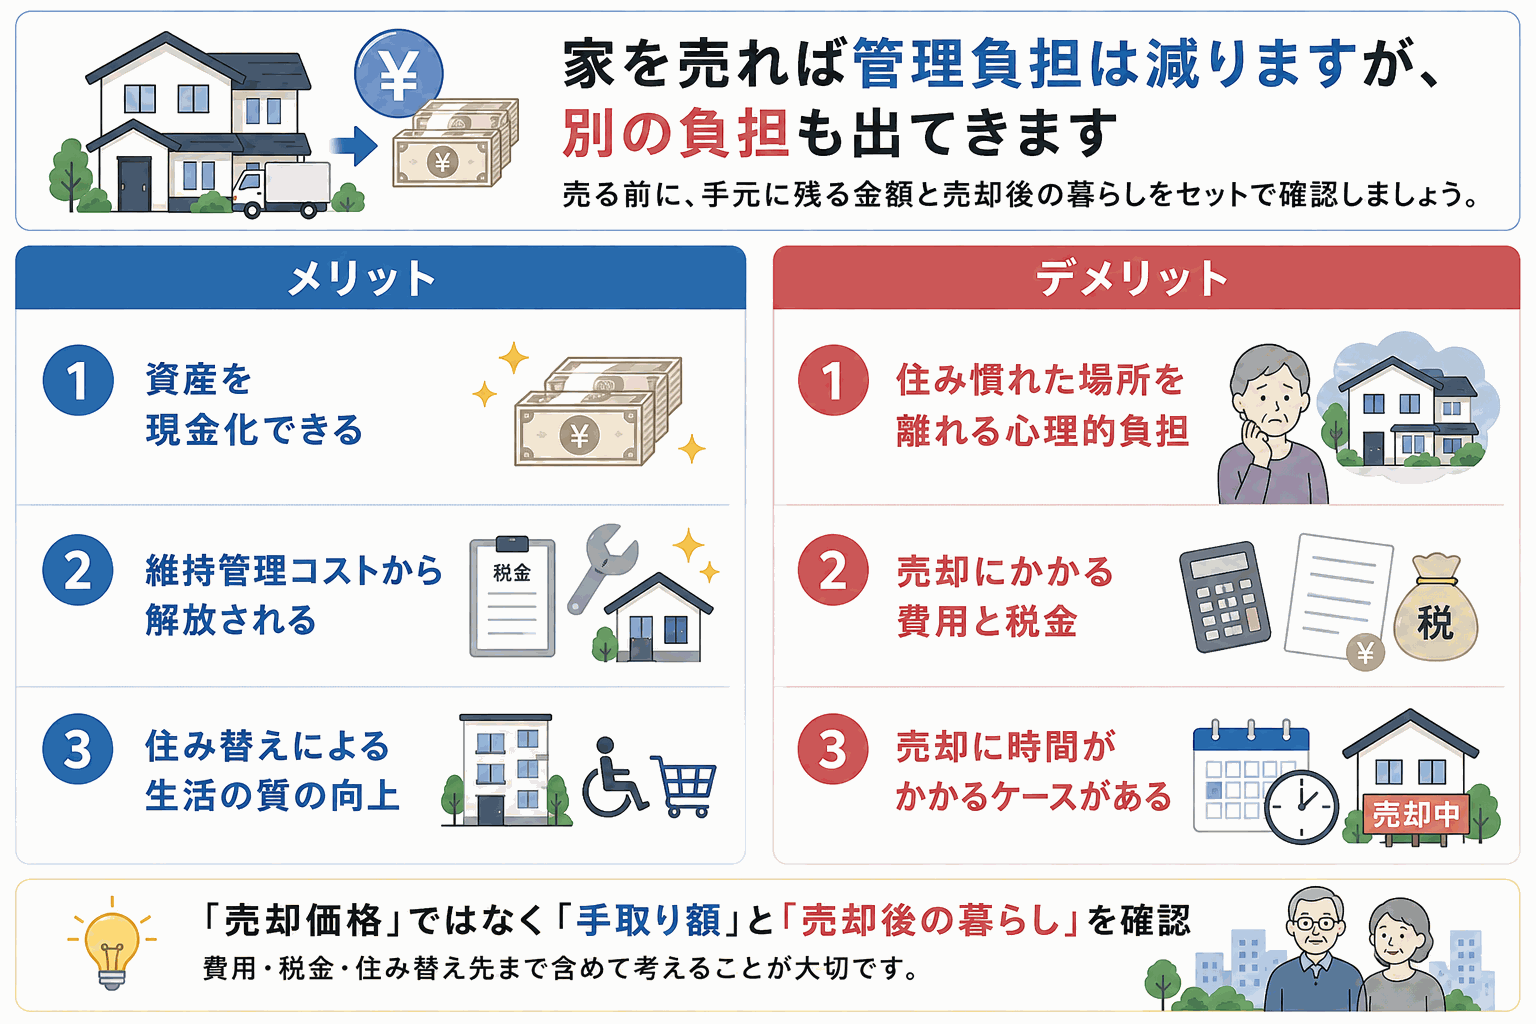
家を売れば管理負担は減りますが、住み慣れた場所を離れることや税金など、別の負担も出てきます。
売る前に、手元に残る金額と売却後の暮らしをセットで確認してください。
メリット①:資産を現金化できる
家を売る大きなメリットは、資産を現金に換えられることです。
現金になれば、生活費や医療費など必要な用途に使いやすくなります。
相続時も、不動産のまま残すより分け方を決めやすくなります。
メリット②:維持管理コストから解放される
持ち家には固定資産税・都市計画税のほか、修繕費、火災保険料、庭の手入れ費用など、継続的なコストがかかります。
築年数が経つほど修繕の頻度や費用は増加する傾向にあります。
売却すれば、これらの維持費はかからなくなり、毎年の固定費を減らせます。
メリット③:住み替えによる生活の質の向上
高齢になると、階段の上り下りや広い庭の管理が負担になってきます。
バリアフリー住宅や高齢者向け住宅へ住み替えることで、階段や庭管理の負担を減らせます。
通院や買い物のしやすさも、住み替え先を選ぶ基準になります。
デメリット①:住み慣れた場所を離れる心理的負担
長年暮らした我が家を手放すことには、大きな心理的負担が伴います。
思い出の詰まった家を離れることへの寂しさや喪失感は、決して軽視できるものではありません。
売却を検討する際は、ご自身の気持ちとしっかり向き合い、ご家族とも十分に話し合うことが重要です。
デメリット②:売却にかかる費用と税金
家の売却には、仲介手数料、印紙税、抵当権抹消費用、場合によっては譲渡所得税・住民税などの費用が発生します。
特に譲渡所得税は、売却益が大きい場合に高額になることがあります。
売却価格ではなく、税金や諸費用を差し引いた手取り額を確認してください。
デメリット③:売却に時間がかかるケースがある
不動産は株式や預金と異なり、流動性が低い資産です。
物件の立地や状態、市場の動向によっては、買い手が見つかるまでに数ヶ月から1年以上かかることもあります。
急いで売却しようとすると、相場よりも低い価格で手放すことになりかねません。
売却期限を決めすぎず、住み替え時期と合わせて進める方が安全です。
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
終活で家を売却する最適なタイミング
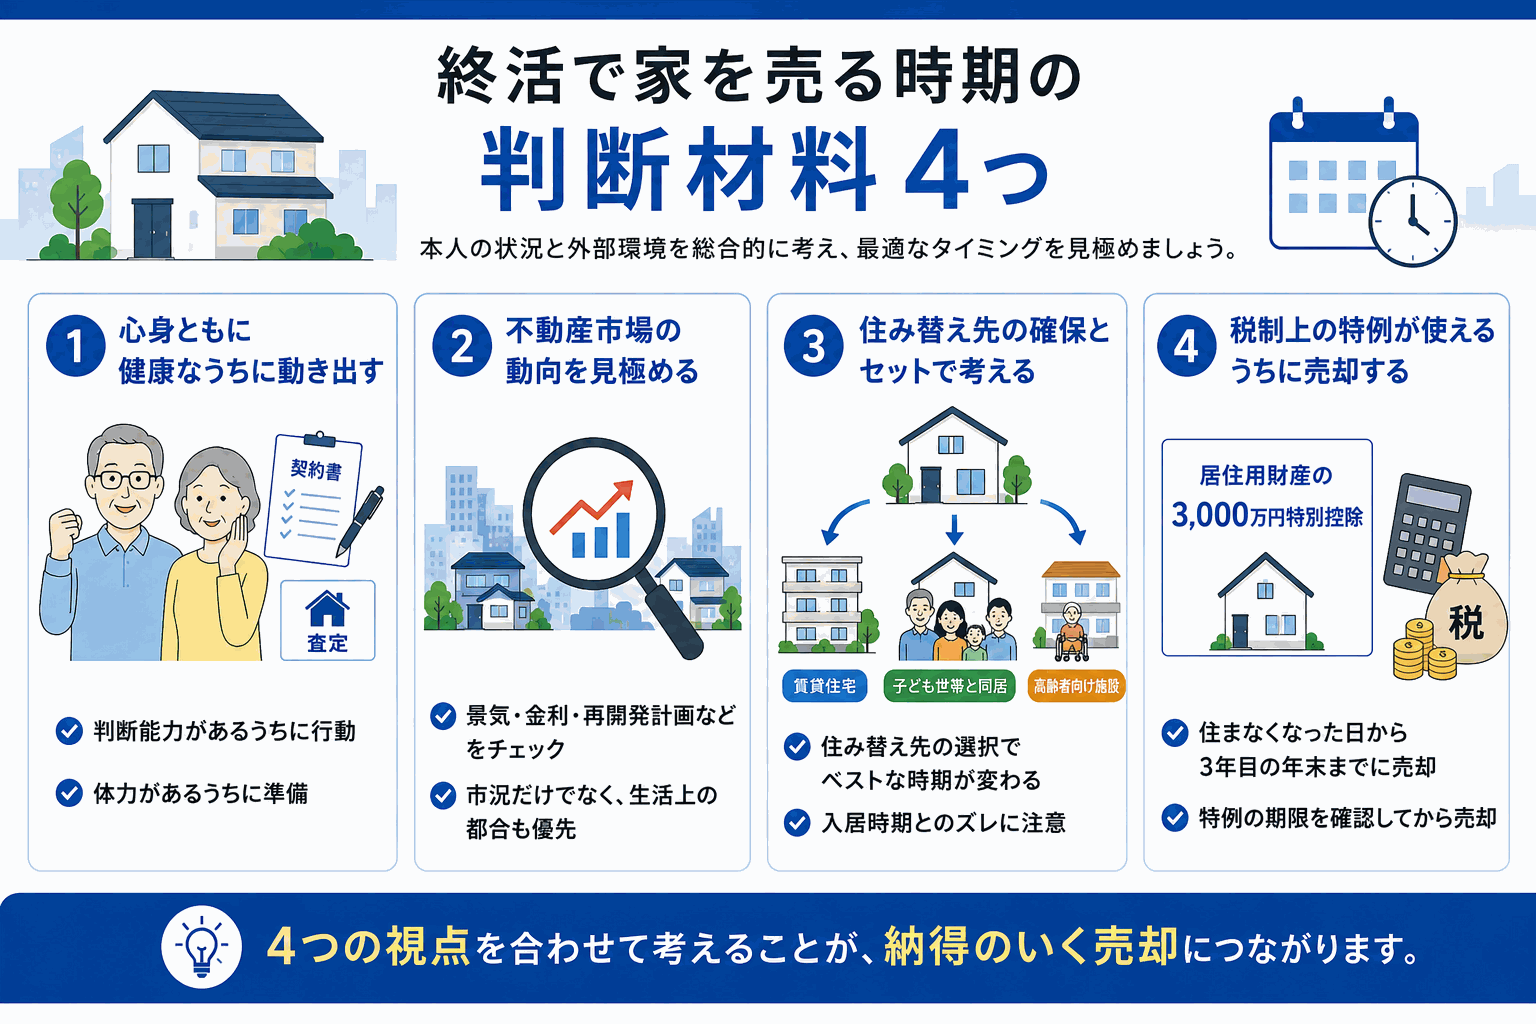
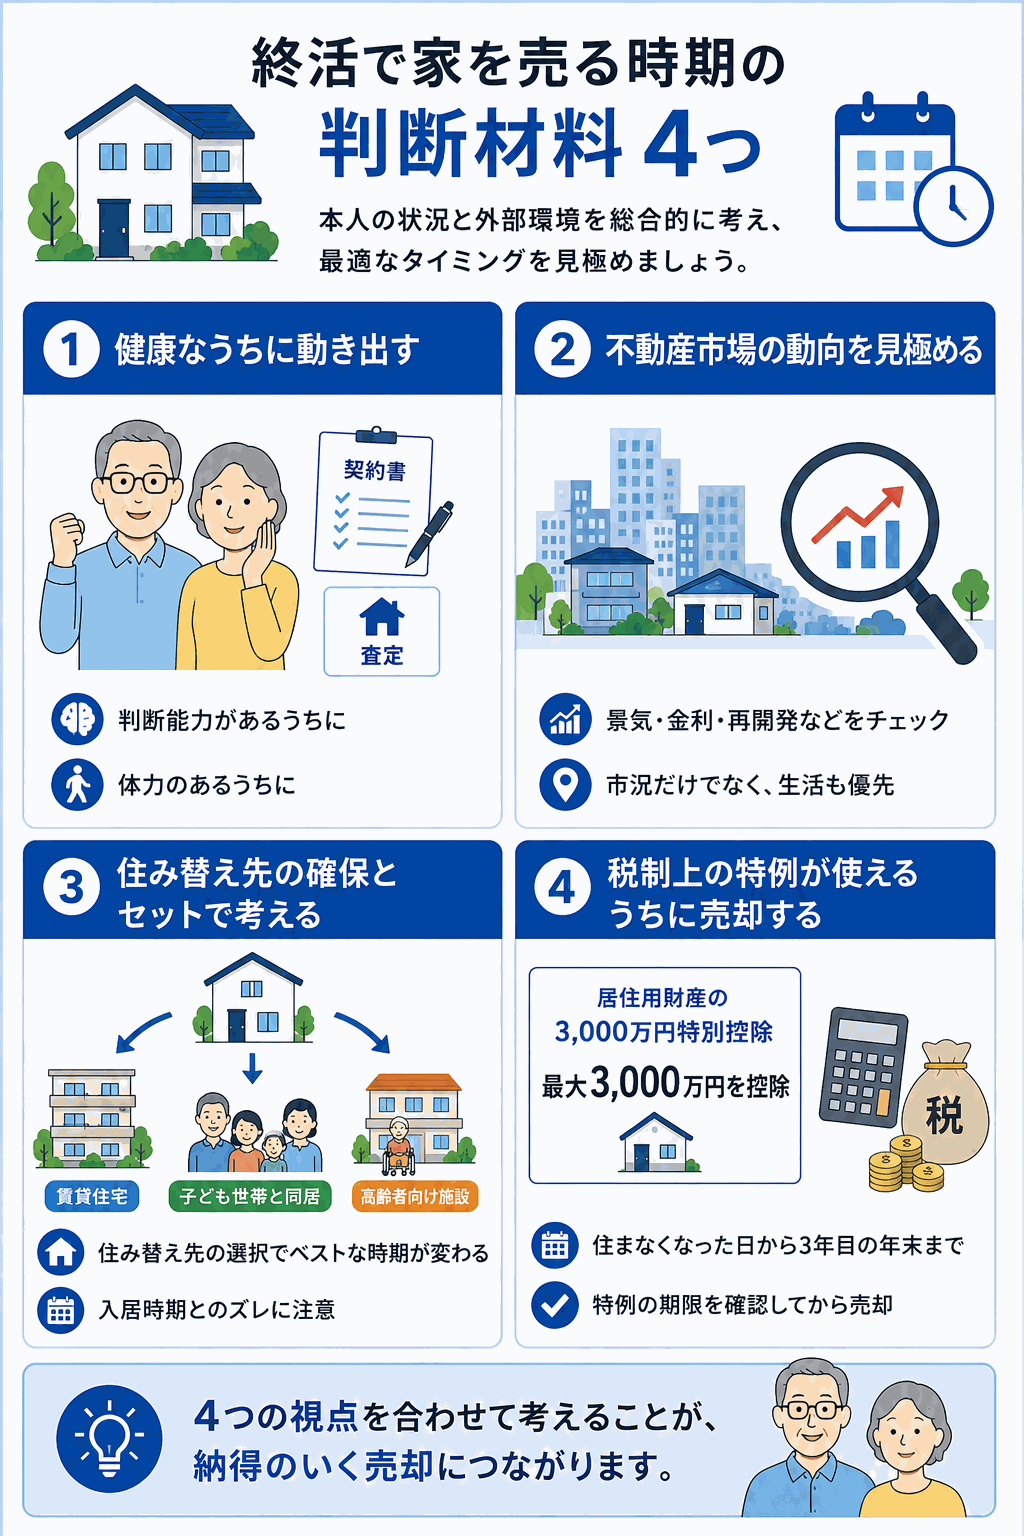
終活で家を売る時期は、市況だけで決めるものではありません。
本人の判断能力、住み替え先、税制の期限を合わせて考える必要があります。
判断材料は主に次の4つです。
心身ともに健康なうちに動き出す
売却の意思決定や契約手続きには、判断能力が求められます。
認知症などで判断能力が低下してからでは、本人名義の不動産を売却するために成年後見制度を利用する必要が生じ、手続きが複雑化・長期化します。
また、体力が衰えてからの引っ越しは大きな負担になります。
自分で契約内容を判断できるうちに、査定や住み替えの準備を始める方が進めやすくなります。
不動産市場の動向を見極める
不動産価格は景気や金利動向、地域の再開発計画などに左右されます。
近年は都市部を中心にマンション価格が高止まりしている一方、地方の一戸建ては下落傾向にある地域もあります。
国土交通省の「不動産価格指数」などを参考に、市況が良い時期に売れれば価格面で有利になることはありますが、生活上の都合を優先した方がよい場合もあります。
住み替え先の確保とセットで考える
家を売却した後の住まいをどうするかは、売却時期と密接に関わります。
賃貸住宅に移るのか、子ども世帯と同居するのか、高齢者向け施設に入居するのかによって、売却のベストタイミングは変わります。
住み替え先の入居時期と売却時期のズレによって仮住まいが必要になることもあるため、その可能性も先に確認しておいてください。
税制上の特例が使えるうちに売却する
マイホームを売却した際には、譲渡所得から最大3,000万円を控除できる特別控除(居住用財産の3,000万円特別控除)が適用できる場合があります。
ただし、この特例は住まなくなった日から3年目の年末までに売却する必要があるなどの条件があります。
施設入所などで自宅を離れる場合は、特例の期限を確認してから売却時期を決めてください。
参考:国税庁「No.3302 マイホームを売ったときの特例」
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
終活で家を売却する具体的な流れ
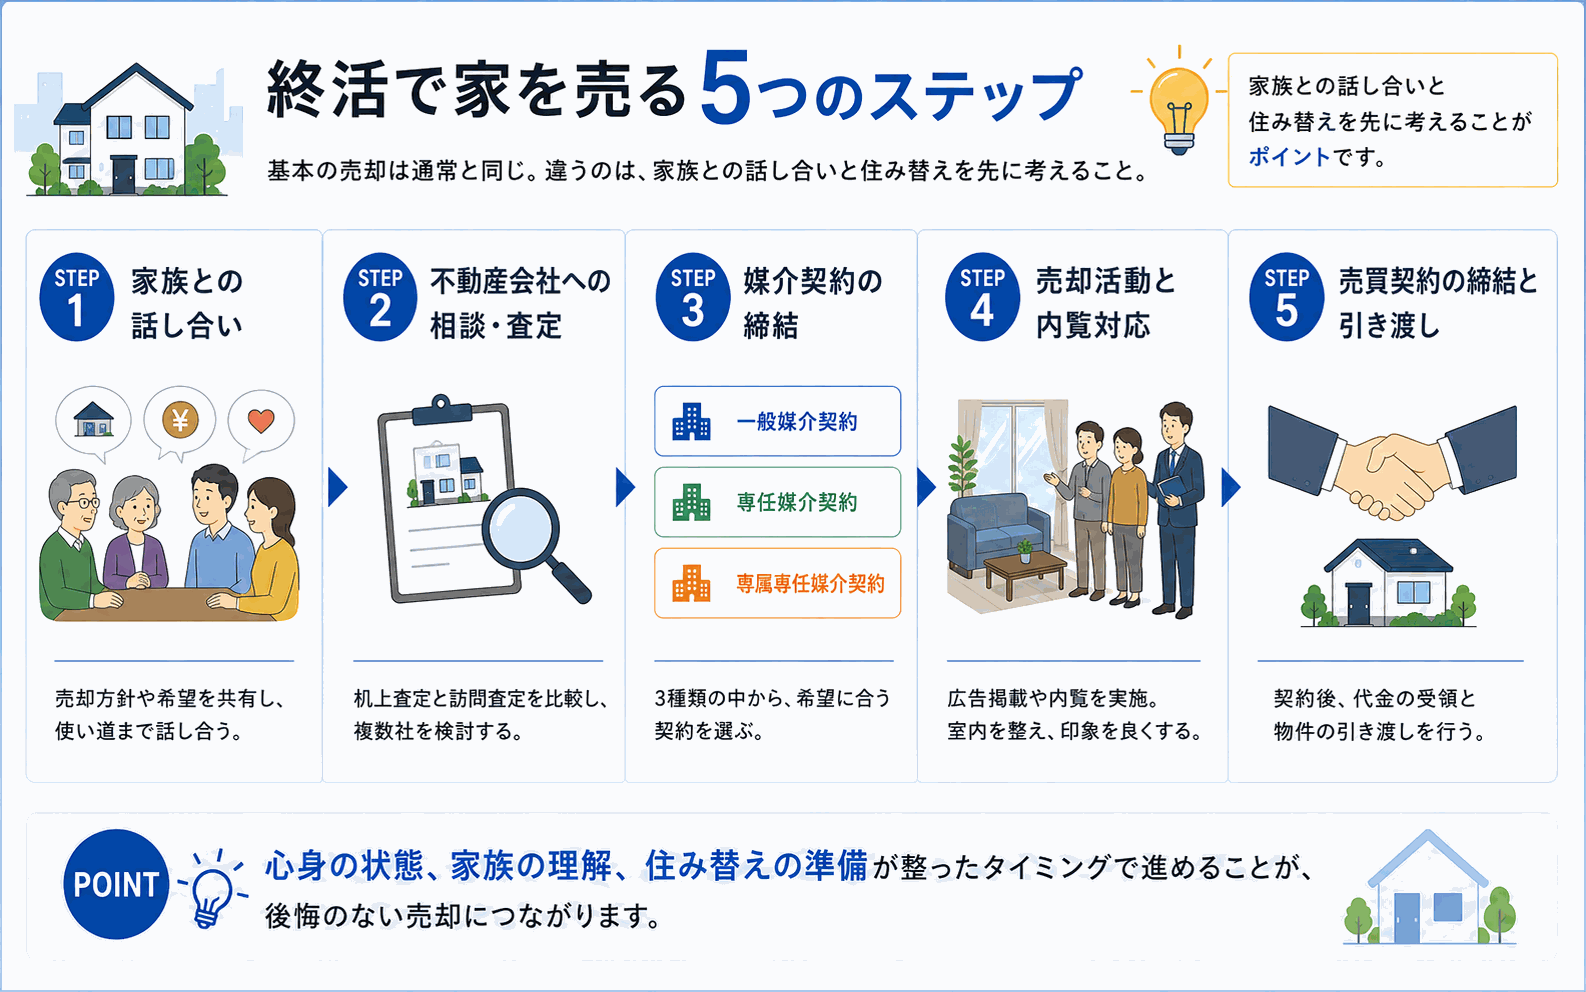
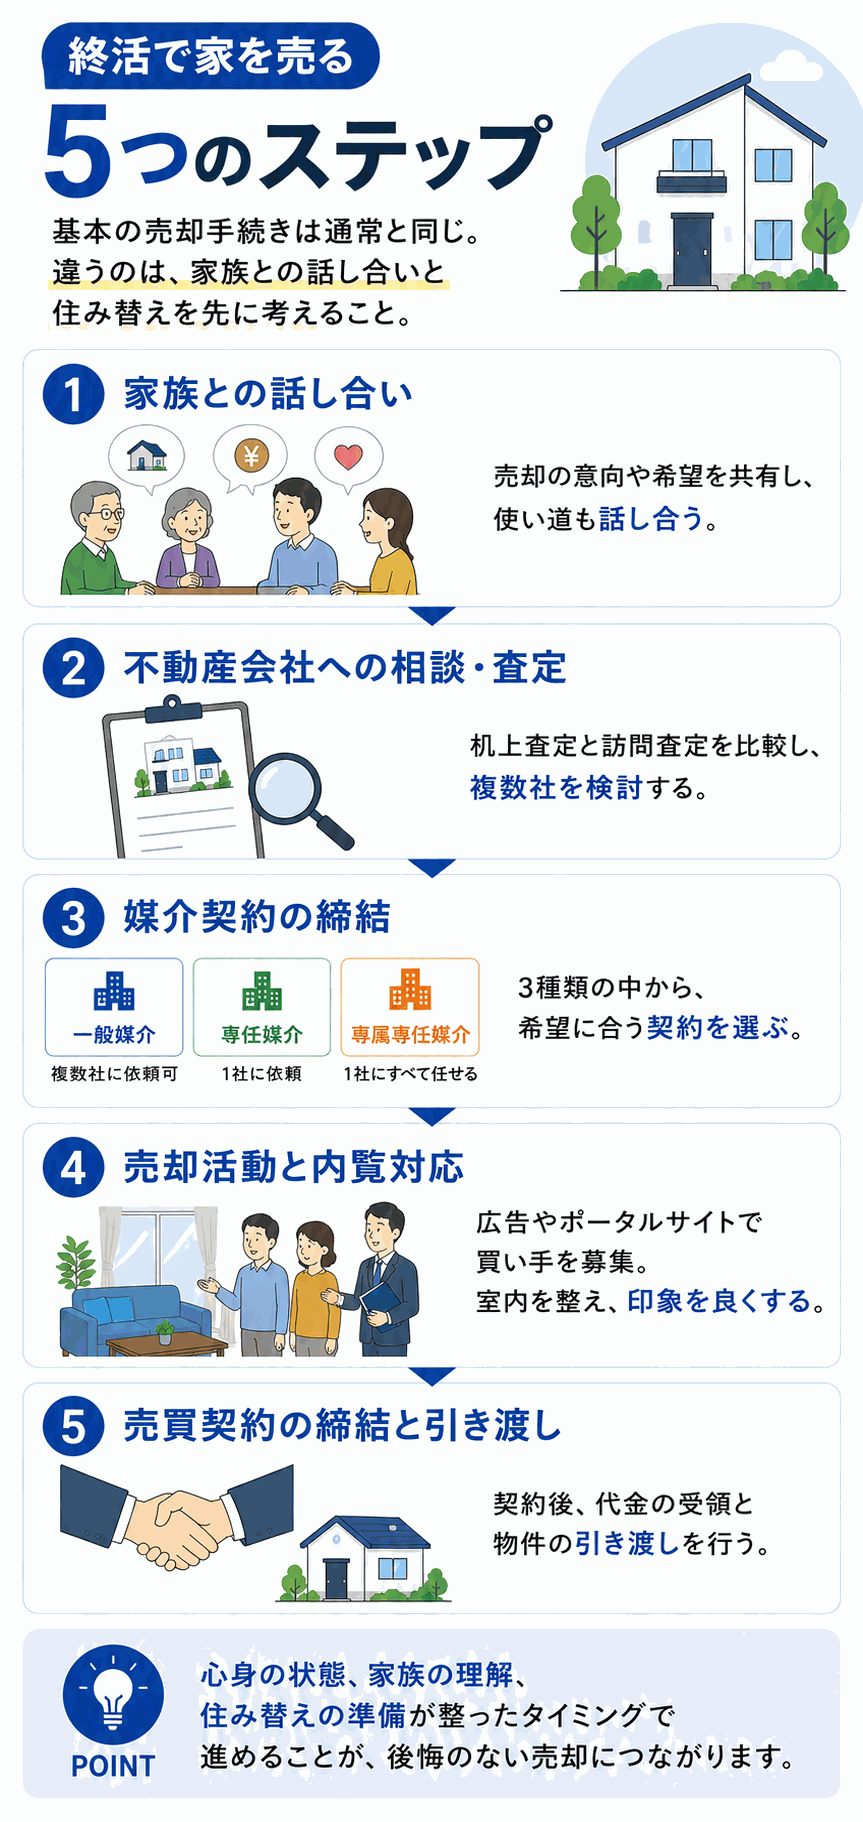
終活で家を売る場合も、基本の売却手続きは通常の不動産売却と同じです。
違うのは、家族との話し合いと住み替えを先に考える点です。
ステップ1:家族との話し合い
最初に、家族と売却方針を共有します。
売却の意向を伝え、相続や住まい方に関する希望を共有しましょう。
子どもが「実家を残したい」と考えている場合もあれば、「早く整理してほしい」と思っている場合もあります。
家を残したい人がいないか、売却代金をどう使うかまで話しておくと後で揉めにくくなります。
ステップ2:不動産会社への相談・査定
売却の方向性が固まったら、不動産会社に相談して査定を依頼します。
査定には、データに基づいて算出する「机上査定」と、実際に物件を見て評価する「訪問査定」があります。
複数社へ査定を依頼し、価格だけでなく査定根拠と売却方法も比較して選んでください。
ステップ3:媒介契約の締結
依頼する不動産会社を決めたら、媒介契約を結びます。
媒介契約には以下の3種類があります。
一般媒介契約
複数の不動産会社に同時に売却を依頼できる契約です。
複数社へ依頼できますが、販売方針が分散することもあります。
専任媒介契約
1社のみに依頼する契約ですが、自分で買い手を見つけた場合は直接取引が可能です。
販売状況の報告を受けながら進めたい場合に向いています。
専属専任媒介契約
1社にすべてを任せる契約で、自分で買い手を見つけた場合でもその会社を通して取引する必要があります。
販売状況を細かく確認したい場合には選択肢になります。
ステップ4:売却活動と内覧対応
媒介契約後、不動産会社が広告掲載やポータルサイトへの登録を通じて買い手を募ります。
購入希望者が現れたら内覧対応を行います。
家を清潔に保ち、必要に応じて荷物を整理しておくことで、購入希望者に好印象を与えることができます。
終活での売却の場合、長年住んだ家に荷物が多い傾向があるため、内覧前に、不要な荷物だけでも整理しておくと室内を見てもらいやすくなります。
ステップ5:売買契約の締結と引き渡し
買い手が決まったら、売買契約を締結します。
契約時には手付金を受け取り、残代金の受領と同時に物件の引き渡しを行います。
引き渡しまでに、住所変更や郵便物の転送手続き、ライフライン(電気・ガス・水道)の停止手続きなども忘れずに行いましょう。
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
売却時にかかる費用と税金の注意点
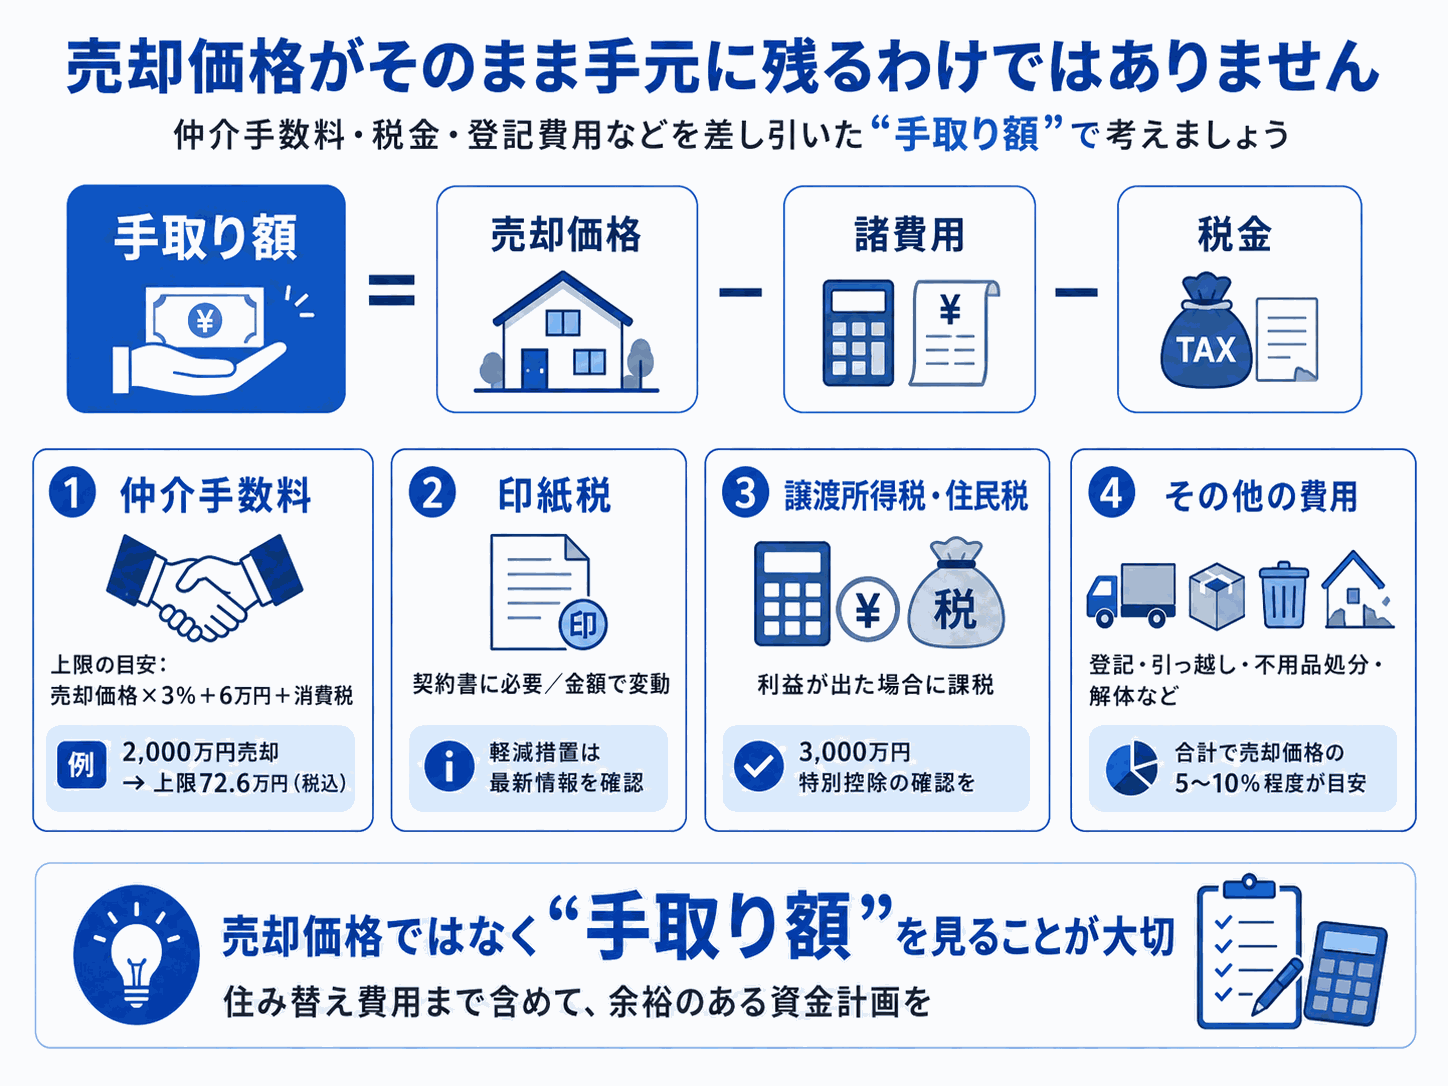
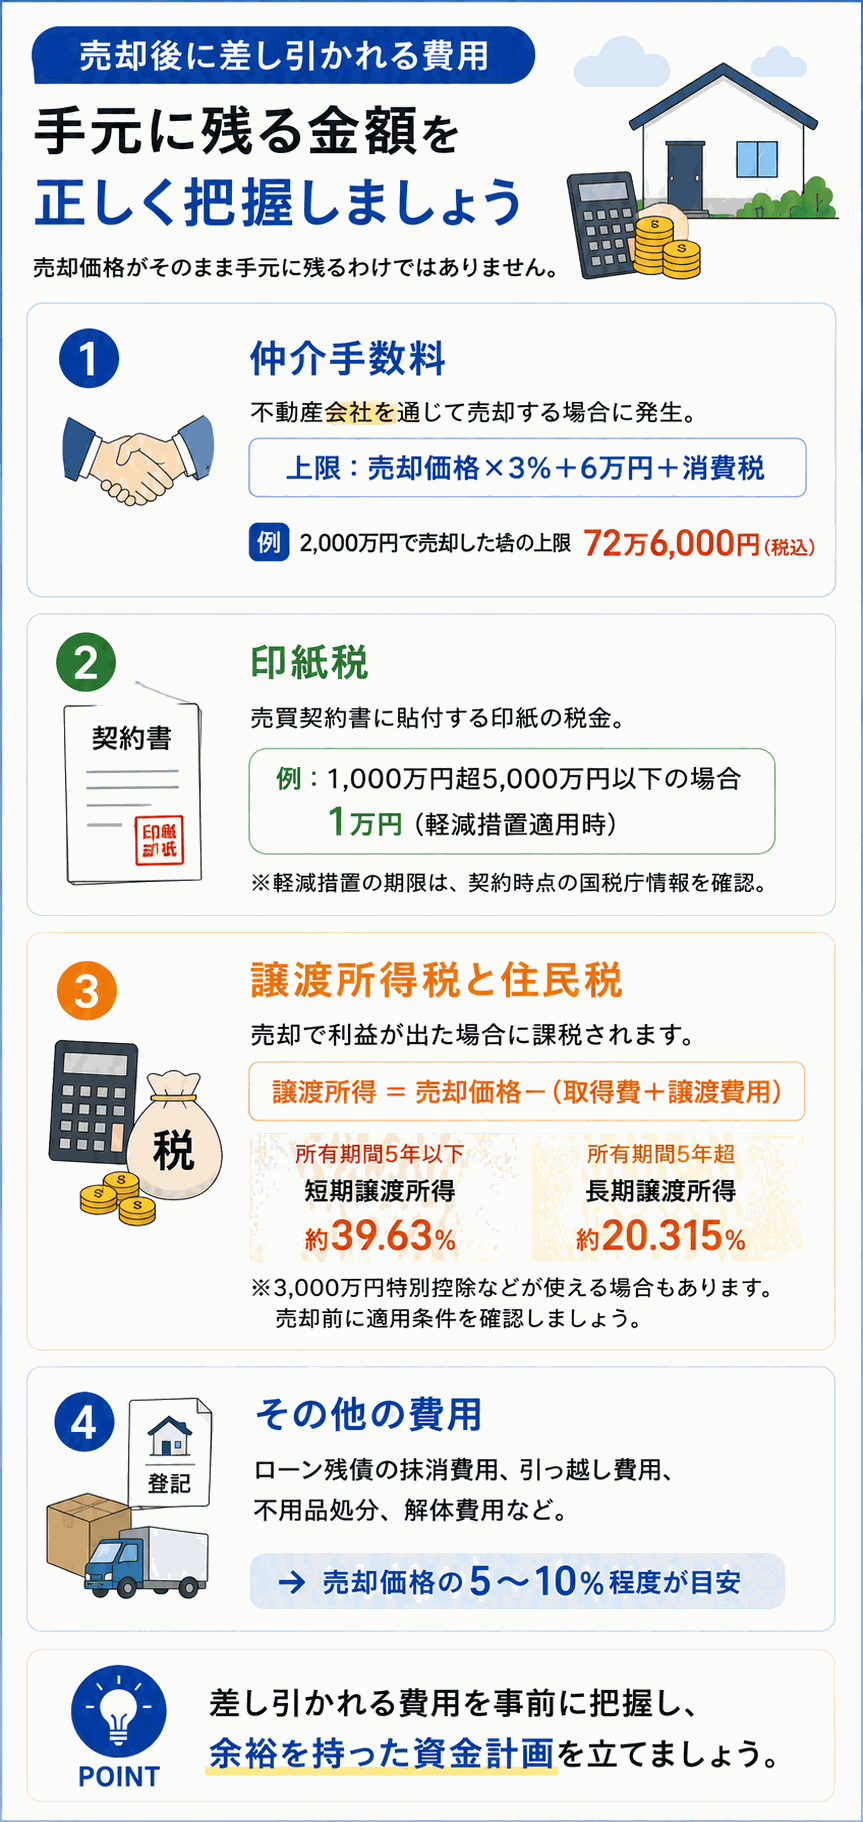
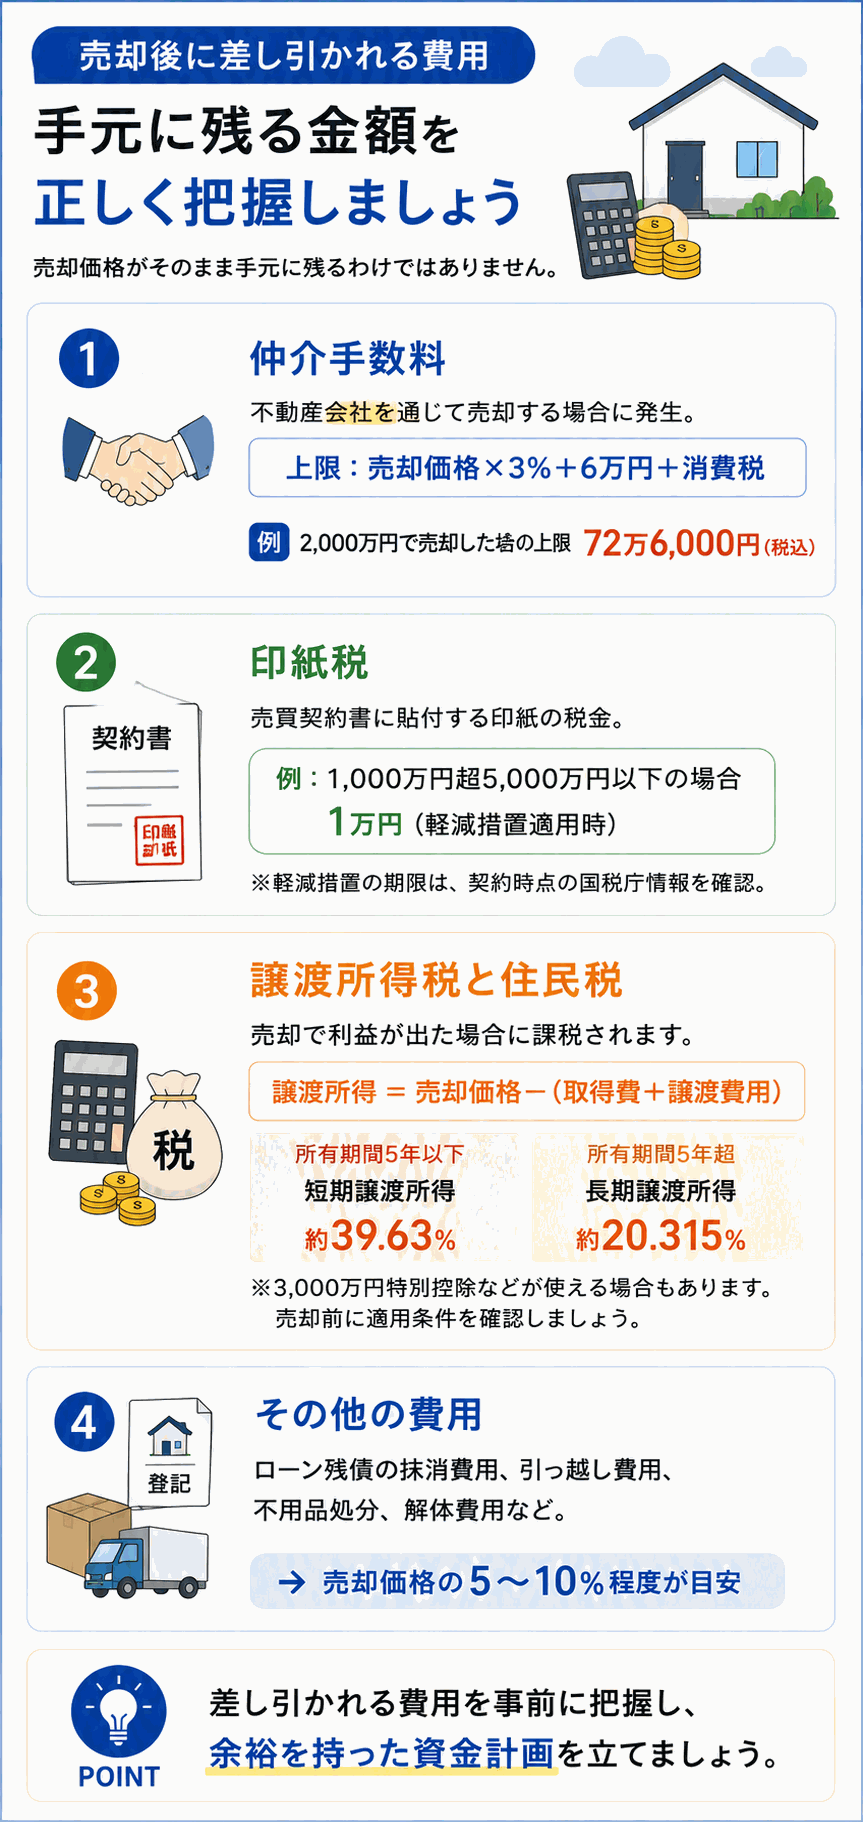
売却価格がそのまま手元に残るわけではありません。
仲介手数料、税金、登記費用などを差し引いた金額で考えてください。
仲介手数料
不動産会社を通じて売却する場合、仲介手数料が発生します。
上限額は法律で定められており、売却価格が400万円を超える場合は「売却価格×3%+6万円+消費税」が上限となります。
たとえば2,000万円で売却した場合、仲介手数料の上限は72万6,000円(税込)となります。
印紙税
売買契約書には印紙を貼付する必要があります。
印紙税の額は売買価格に応じて異なり、たとえば1,000万円超5,000万円以下の場合は1万円(軽減措置適用時)です。
軽減措置の期限は、契約時点の国税庁情報で確認してください。
譲渡所得税と住民税
家を売却して利益(譲渡所得)が出た場合、所得税と住民税が課されます。
譲渡所得は「売却価格 −(取得費+譲渡費用)」で計算されます。
所有期間が5年以下の場合は「短期譲渡所得」として約39.63%、5年超の場合は「長期譲渡所得」として約20.315%の税率が適用されます。
3,000万円特別控除などが使える場合もあるため、売却前に適用条件を確認してください。
その他の費用
住宅ローンが残っている場合は、抵当権抹消の登録免許税や司法書士への報酬が必要です。
また、引っ越し費用、不用品の処分費用、場合によっては建物の解体費用(古家付き土地の場合)なども考慮しておく必要があります。
これらの費用を合計すると、売却価格の5〜10%程度になるケースが多いため、資金計画には余裕を持たせましょう。
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
売却以外の選択肢も検討しよう
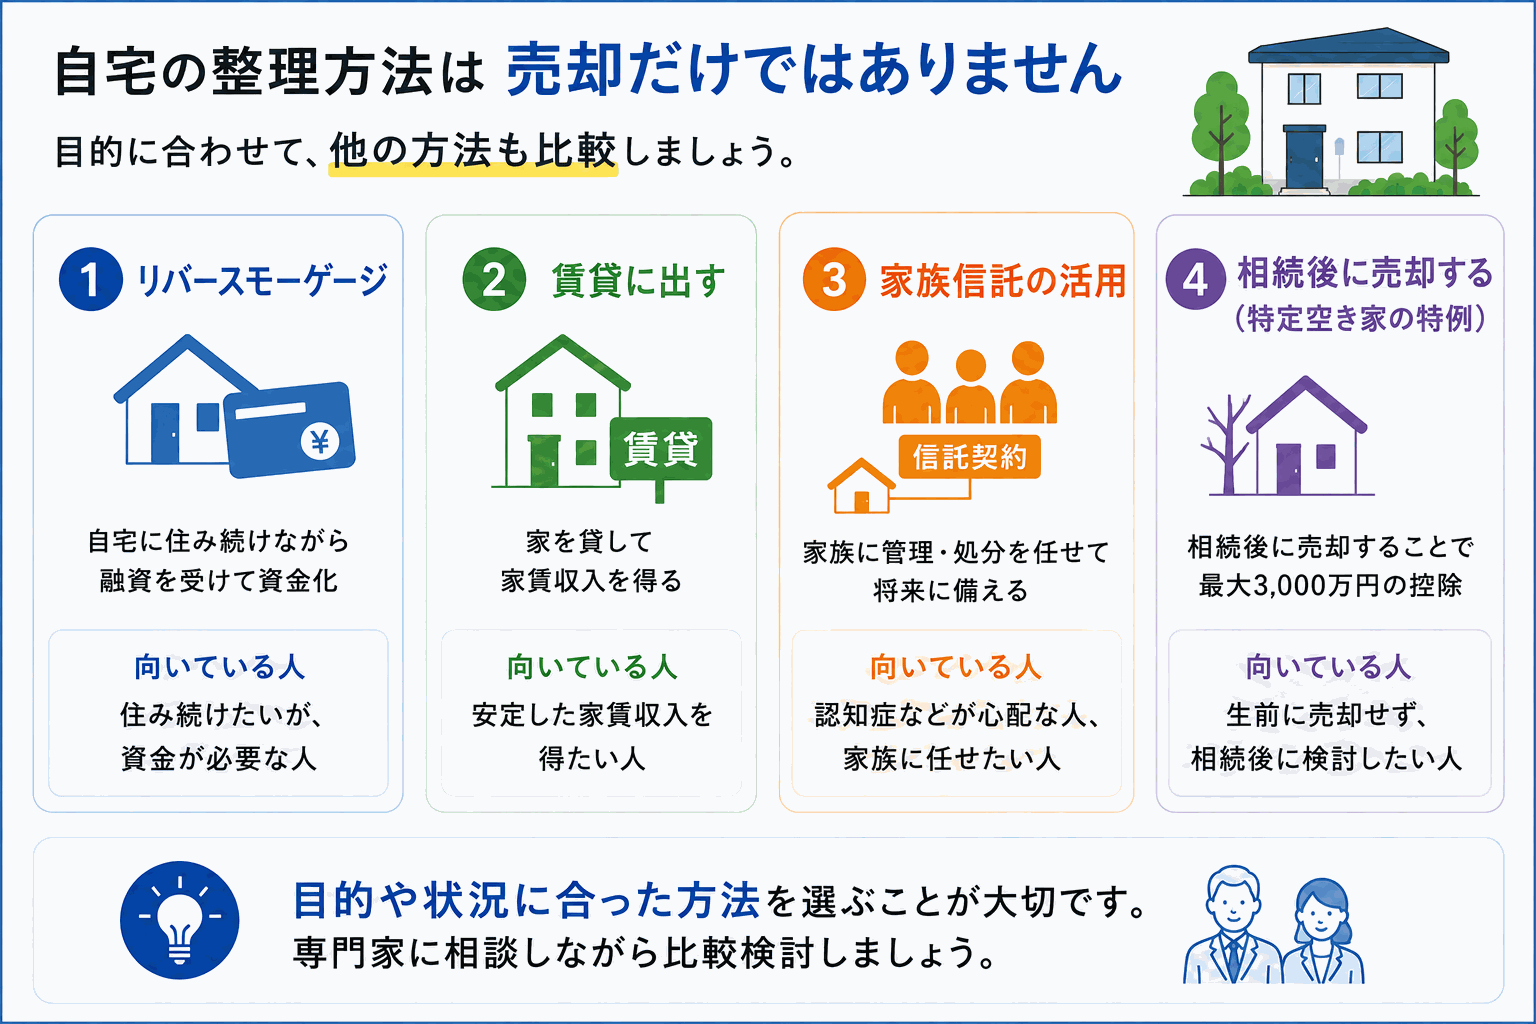
自宅を整理する方法は、売却だけではありません。
住み続けたいのか、資金を確保したいのかで選択肢が変わります。
売却前に、次の方法も比較してください。
リバースモーゲージ
リバースモーゲージとは、自宅を担保に金融機関から融資を受け、亡くなった後に自宅を売却して借入金を返済する仕組みです。
自宅に住み続けながら資金を確保できる点が特徴ですが、不動産価格の下落リスクや金利変動リスクがある点に注意が必要です。
対象物件や年齢などの条件は金融機関ごとに確認してください。
賃貸に出す
家を売却せずに賃貸物件として貸し出すことで、毎月の家賃収入を得る方法もあります。
ただし、賃貸経営には空室リスクや修繕費用の負担、入居者トラブルへの対応などが伴います。
高齢になってからの賃貸経営は負担が大きいため、管理会社への委託費用も考慮に入れる必要があります。
家族信託の活用
家族信託とは、信頼できる家族に不動産の管理・処分権限を委ねる仕組みです。
認知症などで判断能力が低下した場合でも、あらかじめ信託契約を結んでおけば、受託者(お子さまなど)が本人に代わって不動産を売却することが可能になります。
契約内容を自由に設計できる一方、信託契約の内容を事前に詰めておく必要があります。
相続後に売却する(特定空き家の特例)
生前に売却せず、相続後に売却するという選択肢もあります。
相続人が相続した空き家を売却する場合、一定の条件を満たせば「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」により、最大3,000万円の控除を受けることができます。
適用要件が細かいため、生前売却と相続後売却のどちらが有利かは税金も含めて比較してください。
参考:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
関連記事:老朽化した空家は売れない?空き家対策法と買取の現実を徹底解説
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
終活での家の売却を成功させるためのポイント
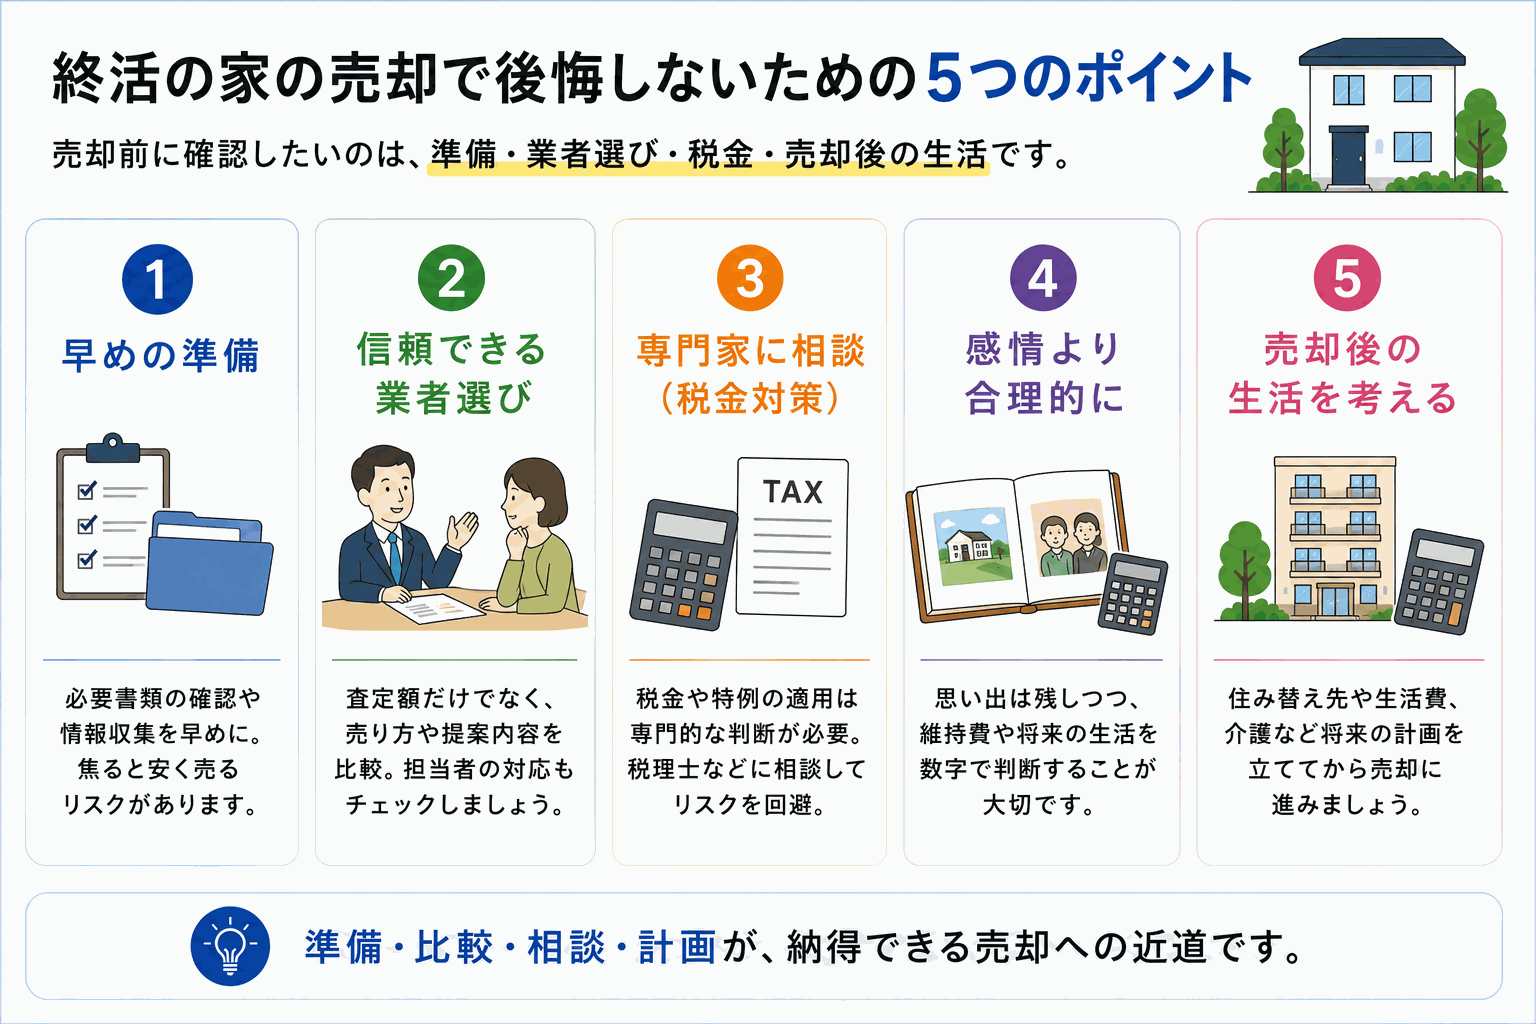
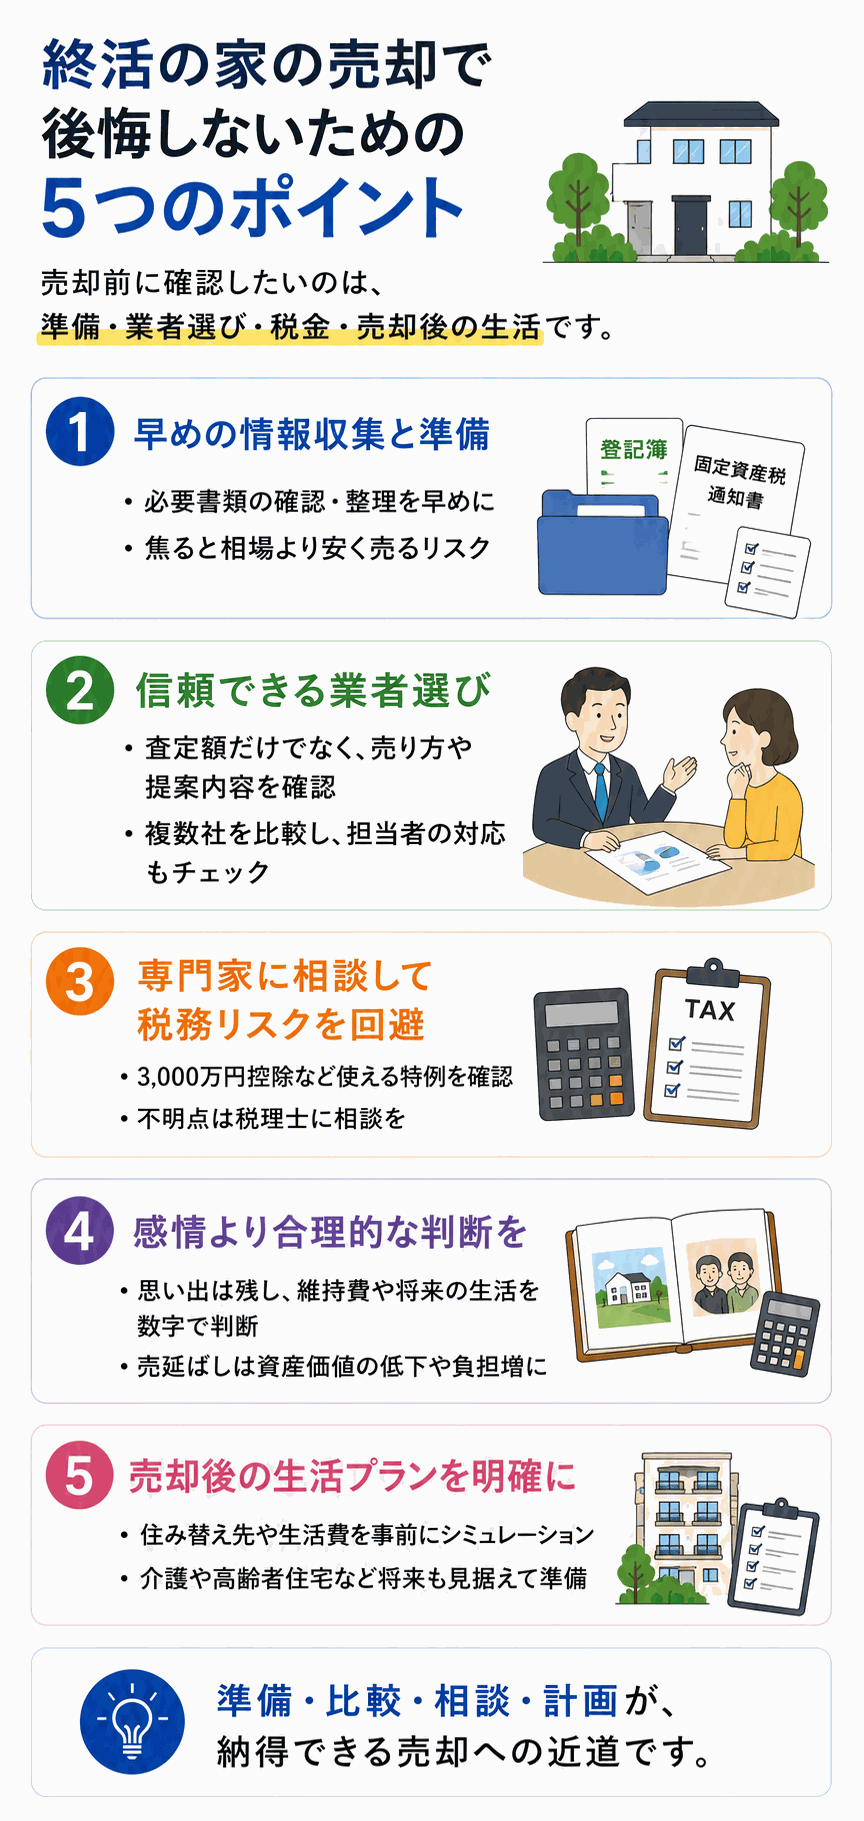
終活の売却では、価格だけで決めると後から困ることがあります。
売却前に確認したいのは、準備、業者選び、税金、売却後の生活です。
早めの情報収集と準備が鍵
終活における家の売却は「いつかやろう」と先送りにしがちですが、準備を早く始めるほど、売却・住み替え・賃貸などを比較する時間が取れます。
不動産市場の調査、必要書類(登記簿謄本、固定資産税の通知書、購入時の売買契約書など)の確認、断捨離の開始など、まずは権利証、固定資産税通知書、購入時の契約書が残っているか確認してください。
焦って判断を下すと、相場より安く売却してしまうリスクが高まります。
信頼できる不動産会社を選ぶ
不動産会社によって査定額だけでなく、販売方法や提案内容も変わります。
大手だから安心とは限りませんし、地域密着型の中小企業が強い場合もあります。
高い査定額だけで決めず、その価格でどう売るのかまで説明できる会社か確認してください。
複数社を比較し、質問にきちんと答えてくれる担当者かも見てください。
関連記事:不動産買取とは?仲介との違いから信頼できる業者の選び方まで徹底解説
専門家に相談して税務リスクを回避する
売却益が出る場合は、税金の確認も必要です。
3,000万円特別控除や取得費の計算、相続税との関係など、専門的な判断が必要な場面が多々あります。
取得費や特例については税理士などへ相談して、使える制度を確認してください。
特に、購入時の売買契約書が見つからない場合の取得費の計算方法などは、自己判断が難しい場合は税理士へ確認してください。
感情的にならず合理的な判断を
思い出の詰まった家を手放すことに対して、感情的になるのは自然なことです。
しかし、感情だけで売却の判断を先延ばしにすると、建物の劣化による資産価値の低下や、管理の負担増加といったリスクが高まります。
大切な思い出は写真や記録として残しつつ、維持費や今後の生活を数字にしてから判断してください。
売却後の生活プランを明確にする
売却後の住まいと生活費は、売る前に決めておく必要があります。
住み替え先の候補、生活費のシミュレーション、介護が必要になった場合の対応策など、住み替え費用や毎月の生活費まで計算しておくと、売却価格の目安も決めやすくなります。
介護や高齢者住宅まで含めて考える場合は、地域包括支援センターなどへ相談する方法もあります。
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
株式会社ネクスプラスの終活に伴う不動産売却への対応
終活での売却では、築古や相続など物件ごとの事情まで見てくれる会社かどうかを確認してください。
築古、再建築不可、共有などが絡むと、通常の仲介では売却に時間がかかることがあります。
ネクスプラスでは、こうした条件がある物件についても買取可否を検討しています。
築古・再建築不可なども買取対象として検討
株式会社ネクスプラスでは、築古物件、再建築不可物件、権利関係が複雑な物件も買取対象として検討しています。
築年数だけで買取可否が決まるわけではなく、立地や土地条件、建物状態を確認して査定します。
先に修繕や解体をせず、現況のまま査定できます。
関連記事:再建築不可物件でも売買・売却は可能!4つのポイントを解説
直接買取なら買主探しの期間を省ける
施設入所や住み替え時期が決まっている場合は、売却期間も条件になります。
ネクスプラスでは、必要資料と物件状況が確認できれば、早い段階で買取条件を提示できます。
直接買取なら一般の買主を探す期間を省けます。
希望する引渡し時期がある場合は、相談時に伝えてください。
相続や共有が絡む物件も相談可能
相続人の意見が合わない、登記が整理されていない、共有名義になっているなど、売却前に権利関係の確認が必要な物件もあります。
こうした場合は、売却だけでなく権利関係の整理を先に行うことがあります。
必要に応じて弁護士や司法書士と連携し、登記や共有関係を確認しながら売却方法を整理します。
居住中の物件も査定可能
居住中のまま売却を検討することもできます。
ネクスプラスでは、入居中の物件も査定対象になります。売却後に一定期間住み続ける「リースバック」のようなご要望にもお応えできる場合がありますので、住み替えのタイミングに不安がある方も、まずはお気軽にご相談ください。
退去時期と決済時期を合わせられるか、査定時に確認できます。
売却を決める前の相談にも対応
ネクスプラスでは、終活に伴う不動産売却について相談を受け付けています。
売却するか決めていない段階でも、査定額や売却方法を確認できます。
ご相談は電話・メール・オンラインのいずれにも対応しており、ご来社いただく必要はありません。
遠方の家族からの相談にも対応しています。
終活の不動産整理は、早めに動き出すほど選択肢が広がります。
まずは現在の名義、住宅ローン残高、査定額を確認すると話を進めやすくなります。
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
終活で家を売却する際によくある質問(Q&A)
最後に、終活で家を売る際に確認されることの多い点をQ&Aで整理します。
Q1. 終活で家を売却する最適なタイミングはいつですか?認知症になった場合はどうなりますか?
A. 心身ともに健康で、売却条件や住み替え先を自分で判断できるうちに準備を始めるのが理想です。
判断能力が著しく低下してからでは本人が売買契約を結ぶことができず、家庭裁判所で成年後見人を選任したうえで、本人の利益のために必要な売却であることを説明しながら手続きを進める必要があり、時間もかかります。
施設入居や住み替えを考え始めたら、まず査定を取り、家族と売却方針を共有してください。
将来に備えるなら、判断能力があるうちに家族信託や任意後見も比較しておくとよいでしょう。
Q2. 住みながら家を売却する方法はありますか?リースバックとリバースモーゲージはどう違いますか?
A. はい、居住中でも仲介や買取による売却は可能です。
仲介の場合は購入希望者の内覧に対応する必要がありますが、買取の場合は内覧回数を抑えられることがあります。
売却後も住み続けたい場合は、自宅を売却して買主と賃貸契約を結ぶ「リースバック」を利用できる可能性があります。
似た仕組みに「リバースモーゲージ」がありますが、こちらは自宅を担保に融資を受け、死亡後などに売却して返済する仕組みで、所有権は自分に残ります。
まとまった資金を得て所有関係を整理したい場合はリースバック、所有権を維持しながら資金を得たい場合はリバースモーゲージが候補になります。
Q3. 家を売却した場合、どのような税金がかかりますか?確定申告は必要ですか?
A. 売却益が出た場合は、所得税と住民税が課されます。
譲渡所得は、売却価格から取得費と譲渡費用を差し引いて計算します。
マイホームの売却では、一定の要件を満たすと3,000万円特別控除などを利用できる場合があります。
譲渡所得が出た場合や、こうした特例を利用する場合は確定申告が必要です。
売却した翌年の申告期間に、売買契約書や取得費・譲渡費用が分かる書類を用意して申告してください。
税額が発生しない場合でも、特例の適用を受けるには申告が必要です。
Q4. 生前に売却するのと相続後に売却するのでは、どちらがよいですか?
A. 生前売却は本人の意思で手続きを進められ、売却代金を老後資金に使えるほか、相続財産を分けやすくできます。
一方、相続後の売却では、取得費加算の特例や相続空き家の3,000万円特別控除を利用できる場合があります。
生前売却と相続後売却では税制が違うため、資産状況と家族の意向を合わせて判断してください。
Q5. 築年数が古い家でも売却できますか?
A. 築古住宅でも売却は可能です。
建物の価値が低い場合は土地価格を中心に評価されますが、現況のまま買い取る不動産会社や、リノベーションを前提とする買主が見つかることもあります。
解体を先に行うと費用や固定資産税への影響があるため、現況売却と更地売却の査定を比較してから判断しましょう。
Q6. 売却前にリフォームや修繕をした方がよいですか?
A. 大規模なリフォーム費用を売却価格で回収できるとは限りません。
大きな工事より先に、清掃や不要品整理など費用の小さい対応から始めてください。
雨漏りなど重大な不具合がある場合も、自己判断で工事を始めず、不動産会社に現況売却と修繕後売却のどちらが有利か確認することが大切です。
Q7. 家財道具を残したまま売却できますか?
A. 仲介売却では、原則として引き渡しまでに家財を撤去します。
ただし、買取業者によっては残置物がある状態のまま買い取れる場合があります。
処分費用が買取価格に反映される可能性があるため、片付ける場合と現状のまま売却する場合の条件を比較しましょう。
Q8. 共有名義の家を売却するにはどうすればよいですか?
A. 不動産全体を売却するには、原則として共有者全員の同意が必要です。
売却価格、費用負担、代金の分配方法を事前に話し合い、書面で確認しておくとトラブルを防げます。
合意が難しい場合は、自分の共有持分だけを売却する方法もありますが、持分だけを売る場合は価格が下がりやすいため、物件全体で売れないか先に確認してください。
Q9. 遠方にある実家は現地へ何度も行かずに売却できますか?
A. 不動産会社に鍵を預けて内覧を任せたり、郵送やオンラインで書類をやり取りしたりすることで、現地訪問を減らせます。
司法書士による本人確認や代理手続きを利用できる場合もあります。
遠方の場合は、鍵の管理や残置物処分までどこまで任せられるか確認してください。
Q10. 家を売却した後の住まいにはどのような選択肢がありますか?
A. 賃貸住宅、コンパクトなマンション、サービス付き高齢者向け住宅、有料老人ホーム、子どもとの同居・近居などがあります。
家賃や入居費用だけでなく、医療機関へのアクセス、バリアフリー、保証人の有無、将来の介護体制も確認しましょう。
売却日と入居日のズレで仮住まいが必要にならないよう調整してください。
Q11. 悪質な不動産会社や詐欺を避けるにはどうすればよいですか?
A. 複数社から査定を取り、相場とかけ離れた条件を提示する会社には注意しましょう。
その場で契約を迫る、不安を過度にあおる、不要な工事を勧める、高額なリースバック家賃を設定するといった提案は慎重に確認してください。
契約前に家族や専門家へ相談し、宅地建物取引業者の免許も確認しましょう。
Q12. 家族間のトラブルを防ぐには、いつ相談すべきですか?
A. 売却の方針を決める前のできるだけ早い段階で相談しましょう。
売却理由、売却後の住まい、資金の使い道、相続方針を家族で共有してください。
話し合った内容は書面に残し、査定書や契約書の保管場所も家族に伝えておくと後で確認しやすくなります。
まとめ
終活で家を売却することは、老後資金の確保や維持管理の負担軽減、相続トラブルの予防につながります。
一方で、売却後の住まいや税金、家族の意向を確認せずに進めると、後悔につながる可能性があります。
まずは自分で判断できるうちに家族と方針を共有し、査定額と売却後の生活費を確認してください。
仲介・買取・リースバックを比較し、税金や登記で分からない点は、税理士や司法書士、不動産会社へ確認してください。
株式会社ネクスプラスでは、築古物件や相続・共有名義などの事情を抱えた不動産についても相談を受け付けています。
売るか残すか迷っている場合でも、査定額と維持費を並べてみると判断しやすくなります。
不動産の相談ならネクスプラス!
どんなお悩みでもお気軽にご相談ください
無料相談受付中
監修者:宅地建物取引士 平山 賀千
(株式会社ネクスプラス代表取締役)


